
Zuletzt aktualisiert: 24. September 2026
Website für eine Bank erstellen: So vertraut dir die Kundschaft ihr Geld an
Ganz ohne Programmierkenntnisse. In zehn Schritten kommt deine Regionalbank vom Domainnamen zur fertigen Marketing-Website, sobald die Compliance die Texte freigegeben hat.

Warum braucht eine Bank eine Website?
Wer eine Bank sucht, vergleicht online, lange bevor es in die Filiale geht. Eine Familie, die neu in der Stadt ist, ein Betrieb, der die Bank wechseln will, oder ein Paar auf der Suche nach der ersten Baufinanzierung: Sie alle vergleichen deine Zinsen, Mindesteinlagen und Öffnungszeiten mit Großbanken und Banking-Apps. Finden sie diese Angaben nicht auf deiner Website, gehen sie davon aus, dass woanders das bessere Angebot wartet, auch wenn es eigentlich deins ist. Eine Bank-Website zeigt dein Angebot, solange die Entscheidung noch offen ist. Das ist eine Website, kein Kernbanken-Projekt, und dein eigenes Team baut sie mit dem Website-Baukasten von Yola ohne Entwickler. Die folgenden Schritte beginnen mit deinem Domainnamen.
Kurz zusammengefasst: So erstellst du die Website für deine Bank
Dieser Leitfaden behandelt die Website einer Regionalbank oder Genossenschaftsbank: die Domain, eine Vorlage als Ausgangspunkt und die Seiten, die Kundinnen und Kunden zuerst suchen, darunter Privat- und Geschäftskonten, eine Zinsseite mit Stichtag und Filialseiten mit Öffnungszeiten. Der Website-Baukasten von Yola bietet Blöcke für Leistungen und Preise, mit denen du Konten und Zinsen übersichtlich darstellst, sodass dein Team eine Zahl noch am Tag der Änderung selbst anpassen kann. Online-Banking gehört nicht dazu. Die Website verlinkt stattdessen auf das Portal deines Kernbanken-Anbieters.
Im zweiten Teil geht es um Fotos von Filialen und Team, um ein Antragsformular, das nur Name, Produkt und Filiale abfragt und nichts Sensibles, um die Angaben zu Einlagensicherung und Banklizenz, die dein Institut machen darf, um eine Seite mit Workshops zur Finanzbildung und Schließtagen an Feiertagen und um die lokale Suche nach Begriffen wie „Bank [Stadt]“. Nach den zehn Schritten hast du eine Website, die dein Team zwischen zwei Compliance-Prüfungen aktuell halten kann.
Was dazugehört
Die wichtigsten Funktionen einer Bank-Website
| Funktion der Bank-Website | Warum sie wichtig sind |
|---|---|
| Zinsseite mit Stichtag | Alle Fragen zu den Zinsen werden auf einer einzigen Seite beantwortet, inklusive des Zinssatzes zu einem bestimmten Stichtag. |
| Kontovergleich | Die Kunden wählen schon vor dem Termin das passende Konto, sodass dein Team seltener das falsche eröffnet. |
| Filialseiten | Schluss mit Anrufen, um herauszufinden, welche Filiale samstags geöffnet hat. |
| Formular zum Antragsstart | Du erreichst auch diejenigen, die nicht anrufen, und hast genug Informationen, um noch am selben Tag zurückzurufen. |
| Link zum Online-Banking | Bestehende Kunden gelangen direkt ins Portal deines Anbieters, und deine Marketing-Website speichert keine Kontodaten. |
| Informationen zur Einlagensicherung | Einlagensicherung und Banklizenz werden einmal dort angezeigt, wo sie für dich relevant sind, statt immer wieder am Schalter erklärt zu werden. |
Website für eine Bank
in 10 Schritten erstellen
Website aufbauen und den Antrag anstoßen
-
Domainnamen wählen
Deine Domain tippt die Kundschaft ein, nachdem sie sie auf einem Kontoauszug, im Filialfenster oder auf der Bandenwerbung im Stadion gesehen hat. Nimm den Namen des Instituts, ergänzt um Stadt oder Landkreis, wenn man dich darüber kennt, und sichere dir die .de-Endung, wenn sie frei ist. Das ist hier wichtiger als in den meisten Branchen: Wer auf einer Adresse landet, die deiner nur ähnelt, hat echten Grund, sich zu fragen, mit wem man es zu tun hat.
Lass Bindestriche und Zahlen weg. Wer „erste-kreis-bank-1“ am Telefon weitergibt, vergisst beides und landet woanders, und bei einer Bank ist das ein Phishing-Risiko, nicht nur ein verlorener Besuch. Registriere, wenn das Budget es erlaubt, auch naheliegende Tippfehler-Varianten und leite sie auf dieselbe Website um. Egal, was du registrierst: Verwende denselben Namen im Google-Unternehmensprofil, auf den Filialschildern und auf den Kontoauszügen.
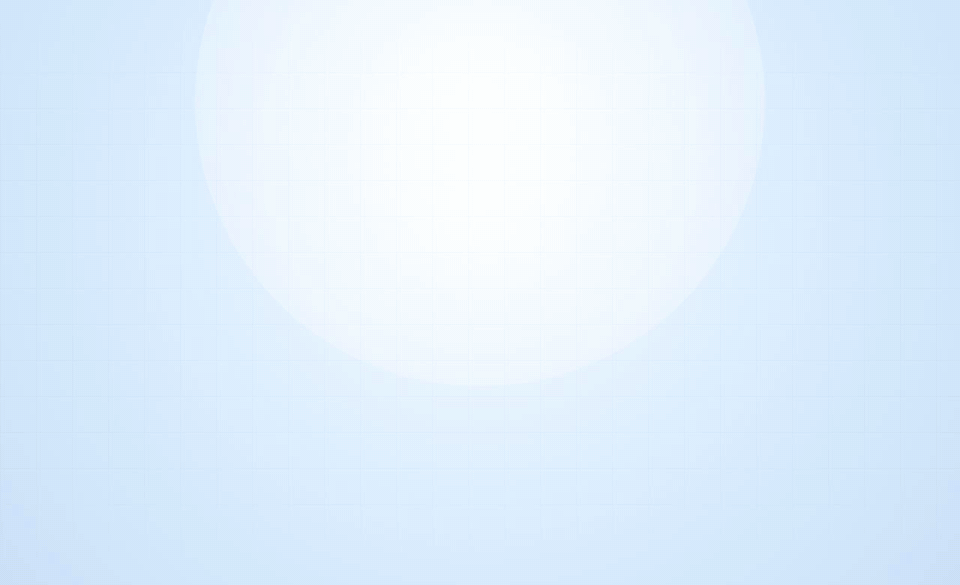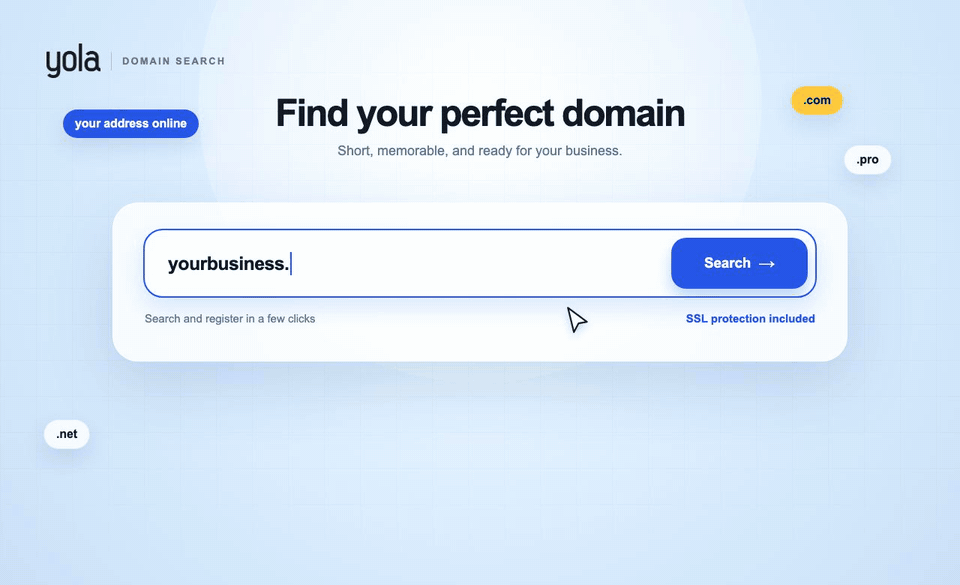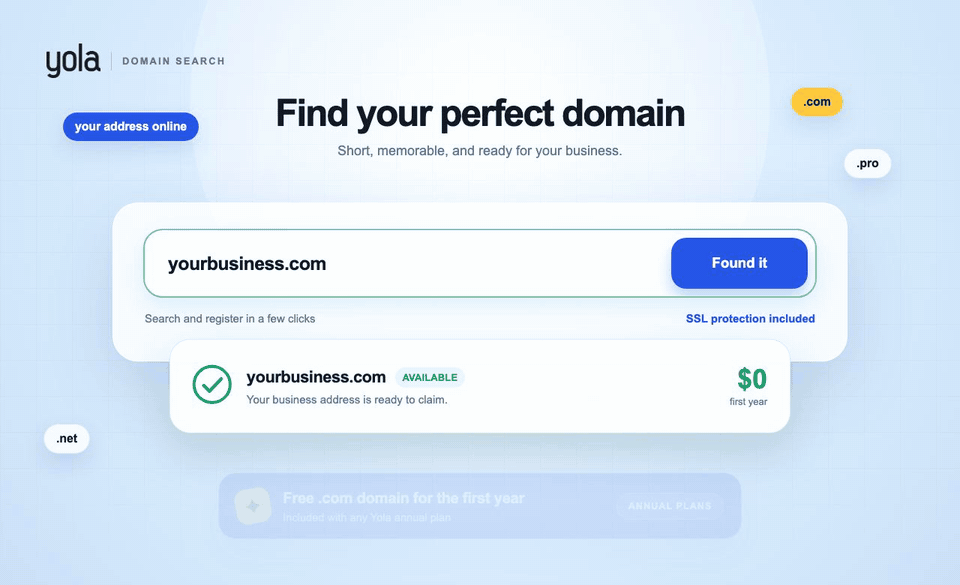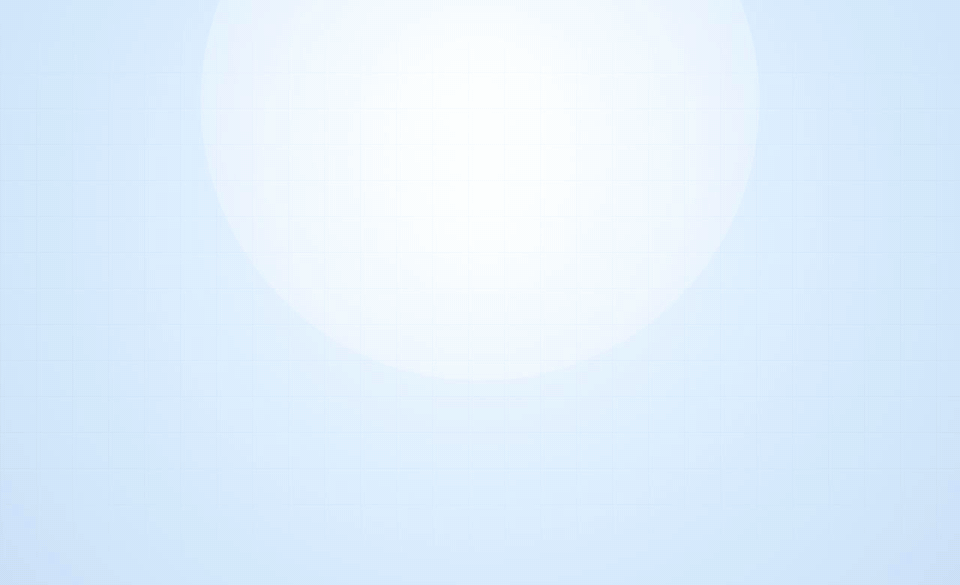
Im Website-Baukasten von Yola suchst und registrierst du die Domain direkt dort, wo du auch die Website baust, und bei Jahrestarifen ist die Domain im ersten Jahr kostenlos. Hat dein Institut bereits eine Adresse für das Online-Banking, lass sie genau dort, wo dein Kernbanken-Anbieter sie eingerichtet hat, und betreibe die Marketing-Website unter deinem Hauptnamen.
-
Website-Baukasten und Vorlage auswählen
Niemand aus deinem Marketingteam muss programmieren, um diese Website online zu bringen. Mit Yola bearbeitest du Texte, tauschst Fotos aus und verschiebst Abschnitte selbst, ähnlich wie in einem Textdokument. So kann die Filialleitung oder das Marketing einen Tippfehler korrigieren, ohne ein Ticket bei der IT aufzumachen.
Beantworte ein paar Fragen zu deinem Institut, und der KI-Website-Baukasten von Yola erstellt einen ersten Entwurf, mit dem du weiterarbeiten kannst. Alle KI-Tools gibt es in den kostenpflichtigen Tarifen, der kostenlose Tarif enthält KI-Grundfunktionen. Betrachte das Ergebnis als Ausgangspunkt, denn jede Zeile zu Konten, Zinsen und Einlagensicherung geht vor der Veröffentlichung durch die Compliance.
Hosting, ein automatisches SSL-Zertifikat und automatische Backups sind inklusive, dein IT-Dienstleister muss also nichts aufsetzen. Starte mit einer Vorlage, die schon die Bereiche mitbringt, die ein Finanzinstitut braucht, statt mit einer leeren Seite.

Mit einer Vorlage starten
Vorlagen für deine Bank-Website

Financial Consulting Company

Financial Consulting Company

Financial Planner

Real Estate Consulting
-
Die wichtigsten Seiten anlegen
Sechs Seiten erledigen den Großteil der Arbeit. Halte die Zahl bewusst klein, denn jede zusätzliche Seite muss die Compliance lesen und jemand aktuell halten.
Zieh bei der Planung eine klare Grenze. Diese Seiten sind deine öffentliche Marketing-Website: was du anbietest, was es bringt oder kostet, wo deine Filialen sind und wie man loslegt. Online-Banking steht nicht auf der Liste und wird es auch nie. Das läuft über deinen Kernbanken-Anbieter, und deine Website schickt die Kundschaft mit einem gut sichtbaren Button im Header dorthin, direkt auf die eigene sichere Adresse des Anbieters.
Bau zuerst diese Seiten und ergänze alles Weitere, wenn das Wichtigste online ist:
Startseite
Was du anbietest, wo du bist, und der Weg zum Online-Banking.
Privatkunden
Girokonto, Sparen und Privatkredite in klaren Worten.
Firmenkunden
Konten, Kredite und Zahlungsverkehr für Betriebe vor Ort.
Zinsen
Aktuelle Spar- und Kreditzinsen mit Stichtag.
Über uns
Deine Banklizenz, die Geschichte deines Hauses und wer die Bank führt.
Kontakt
Telefon, Adressen von Filialen und Geldautomaten und ein Kontaktformular.
-
Konten und Leistungen auflisten
Benenne die Produkte so, wie dein Team sie am Schalter nennt, nicht wie in einer Anbieterbroschüre. Wer drei Institute vergleicht, sucht nach einem Girokonto ohne Kontoführungsgebühr, dem Zinssatz für Festgeld mit 12 Monaten Laufzeit oder einer Finanzierungsbestätigung für den Immobilienkauf, und niemand übersetzt „Vermögenslösungen“ in eines davon.
Nenne bei jedem Produkt die Zahlen, nach denen man tatsächlich entscheidet: Mindesteinlage, monatliche Gebühr und wann sie entfällt, Zinssatz p. a. mit Laufzeit und die anfallenden Gebühren. Wo sich eine Zahl ändert, verlinke auf die Zinsseite, statt sie an fünf Stellen zu wiederholen. Eine Seite zum Aktualisieren ist auch nur eine Seite, die die Compliance erneut prüfen muss, und genau das macht den Unterschied, ob eine Zinsänderung zehn Minuten oder einen ganzen Nachmittag dauert.
Produkte außerhalb des Einlagengeschäfts brauchen eine eigene Behandlung. Wertpapiere, Rentenprodukte und Versicherungen sind keine Einlagen und nicht wie deine Konten abgesichert. Wenn du sie anbietest, stell sie auf eine eigene Seite, mit dem Pflichthinweis deines Compliance-Teams, exakt so formuliert, wie es ihn vorgibt. Dasselbe gilt für alles, was ein Drittanbieter unter deinem Namen bereitstellt.
Die fertigen Blöcke für Leistungen und Preise von Yola sind für genau dieses Layout gemacht: Produktname, kurze Beschreibung und Zahl stehen zusammen, und dein eigenes Team passt sie an dem Morgen an, an dem sich ein Zinssatz ändert.
-
Filialen und das Team dahinter zeigen
Stockfotos sind auf Bank-Websites Standard, und genau deshalb sehen sich so viele davon ähnlich. Ein Bild von zwei Fremden, die sich über einen Schreibtisch hinweg die Hand geben, beweist gar nichts. Fotografiere, was eine Großbank nicht zeigen kann: deine echte Schalterhalle, den SB-Bereich, den Geldautomaten, den jemand um neun Uhr abends benutzt, und das Team aus Filiale und Kreditberatung, das am Schreibtisch gegenübersitzt, mit Namen und Funktion unter dem Foto.
Fotografiere frontal und bei gutem Licht. Hol dir vor der Veröffentlichung die schriftliche Einwilligung deines Teams, und mach neue Fotos, wenn jemand geht, statt ein fremdes Gesicht auf einer Filialseite stehen zu lassen. Auch Fotos von dem, was du sponserst, gehören hierher: der Aktionstag, die Jugendmannschaft des Sportvereins, das Stipendium, das an der Schule übergeben wird. Das ist der Teil der Bank, den eine Zinstabelle nicht zeigen kann.
Benenne Bilddateien nach ihrem Inhalt, etwa eichenau-bank-filiale-hauptstrasse.jpg statt IMG_2041.jpg, und verwende dieselbe Beschreibung im Alt-Text, damit Filialfotos in der lokalen Bildersuche auftauchen können. Der fertige Galerie-Block von Yola nimmt so eine Bildreihe auf. Lass einen Platz lieber leer, bis das echte Foto existiert, statt ihn mit einem Stockbild zu füllen, denn ein Stockfoto einer Filiale sagt der Kundschaft nichts über deine.

-
Formular zum Antragsstart einrichten
Wer um zehn Uhr abends deine Zinsseite liest, kann dort nicht sofort ein Konto eröffnen, und das soll auch so sein. Das Formular stößt den Prozess an: wer die Person ist, wie man sie erreicht, welches Produkt sie möchte und welche Filiale passt. Du rufst zurück oder vereinbarst einen Termin, und das Konto wird in deinem eigenen sicheren System eröffnet, wo es hingehört.
Sei bei den Feldern streng. Ein öffentliches Website-Formular darf nie nach Steuer-ID, Geburtsdatum, Kontonummer oder anderen Angaben fragen, die als Zugangsdaten taugen. Name, E-Mail oder Telefon, Produkt und Wunschfiliale reichen für eine gute Antwort, und alles darüber hinaus ist ein Risiko, das in einem Postfach liegt. Welche Felder erscheinen, bestimmst du genau, denn das Kontaktformular von Yola lässt sich individuell anpassen. Der Hilfeartikel zum Formular-Block zeigt Schritt für Schritt, wie das geht.
Eine Einsendung ist eine Anfrage, kein Antrag und kein Auftrag. Yola verschickt eine automatische Bestätigung, damit klar ist, dass die Nachricht angekommen ist, und auch deren Text solltest du mit der Compliance abstimmen: Kündige an, dass du dich meldest, und schreib nichts, was nach einer Zusage klingen könnte. Melde dich dann am nächsten Werktag, denn genau da gewinnst du das Konto.
-
Einlagensicherung, Lizenz und Aufsicht zeigen
Wer überlegt, wo das Ersparte hin soll, stellt im Grunde eine Frage: Ist dieses Institut echt, wird es beaufsichtigt, und ist mein Geld abgesichert? Beantworte sie auf der Startseite und im Footer jeder Seite, nicht drei Klicks tief auf einer „Über uns“-Seite.
Zeig nur, was dein Institut tatsächlich angeben darf, und zwar so formuliert, wie deine Aufsicht und dein Compliance-Team es verlangen. Eine Bank nennt die Einlagensicherung, der sie angehört, eine Genossenschaftsbank ihre Sicherungseinrichtung. Wenn du Immobilienkredite vergibst, gehören die dafür vorgeschriebenen Hinweise dazu. BIC und Bankleitzahl, deine Banklizenz mit dem Jahr der Erteilung und die Behörde, die dich beaufsichtigt, sollte die Kundschaft in wenigen Sekunden finden. Nichts davon ist eine Werbeaussage, also widersteh der Versuchung, es auszuschmücken.
-
Einlagensicherung
Nenne deine Einlagensicherung oder bei einer Genossenschaftsbank die Sicherungseinrichtung, genau so, wie dein Institut sie angeben darf.
-
Hinweise zur Baufinanzierung
Wenn du Immobilienkredite vergibst, zeig die dafür vorgeschriebenen Hinweise und Siegel.
-
Bankleitzahl und Banklizenz
BIC und Bankleitzahl, Art der Lizenz und Jahr der Erteilung, gut auffindbar für die Kundschaft.
-
Deine Aufsichtsbehörde
Nenne die Behörde, die dein Institut beaufsichtigt, damit sich alle direkt an der Quelle vergewissern können.
-
Jahre in der Region
Das Gründungsjahr und die Orte, in denen du seitdem vertreten bist, sofern diese Geschichte wirklich deine ist.
-
Verbandsmitgliedschaft
Mitgliedschaft in einem regionalen Bankenverband oder Genossenschaftsverband, falls vorhanden.
-
Profi-Tipp: Platziere den Hinweis zur Einlagensicherung direkt neben dem Button, mit dem ein Antrag startet, nicht nur im Footer. Wer überlegt, das Ersparte umzuziehen, entscheidet genau an dieser Stelle der Seite, also muss dort auch der Beleg stehen.
-
Veranstaltungen und Schließtage veröffentlichen
Eine Regionalbank hängt stärker am Kalender, als ihr bewusst ist. Workshops zur Finanzbildung an der Schule, Infoabende für den ersten Immobilienkauf, Aktionstage, die Vertreterversammlung bei einer Genossenschaftsbank und die Feiertage, an denen alle Filialen geschlossen sind. Eine einzige Seite, aktuell gehalten, deckt all das ab.
Jeder Eintrag braucht Datum, Beginn, Filiale oder Veranstaltungsort, gegebenenfalls die Kosten und wie man sich einen Platz sichert. Dafür verweist du auf dein Anfrageformular statt auf ein separates Buchungstool. Eine Kalenderfunktion ist das nicht. Es ist eine Seite, die dein Marketing von Hand pflegt, was ein paar Minuten dauert, und die Schließtage des ganzen Jahres trägst du am besten in einem Rutsch ein, solange du den Feiertagskalender ohnehin offen hast.
Lass vergangene Veranstaltungen stehen. Eine Liste von Infoabenden, die tatsächlich stattgefunden haben, sagt mehr über die Verwurzelung einer Bank im Ort als jeder Satz über regionales Engagement.
-
Für die lokale Suche optimieren
Wer eine Bank sucht, tippt viel häufiger einen Ortsnamen ein als den Namen eines Instituts. In den lokalen Kartenergebnissen bei Google entscheidet sich also, ob eine Filiale gefunden wird oder nicht. Hier kann eine Regionalbank eine Großbank tatsächlich überholen, denn die Großbank hat für eine Filiale nur einen Eintrag von der Stange, während du eine ganze Seite hast. Die SEO-Optimierung von Yola deckt die technische Seite ab. Der Rest ist Arbeit bei Google und auf deinen eigenen Filialseiten.
-
Beanspruche und verifiziere dein Google-Unternehmensprofil. Wähle als Hauptkategorie genau „Bank“ und leg für jede Filiale ein eigenes Profil an.
-
Bitte regelmäßig um Bewertungen. In den lokalen Kartenergebnissen zählt Aktualität mehr als die Gesamtzahl, drei neue Bewertungen schlagen also vierzig aus dem Jahr 2019. Stimm die Formulierung deiner Bitte vorher mit der Compliance ab, und belohne nie eine Bewertung.
-
Schreib eine Seite für jeden Ort, in dem du vertreten bist. Lokale Formulierungen auf jeder Filialseite bringen mehr als eine einzige Standortseite für den ganzen Landkreis.
-
Setz auf die Begriffe, die die Kundschaft wirklich eintippt. Richte Seitentitel und Überschriften auf „Bank [Stadt]“, „Baufinanzierung [Stadt]“ und „Girokonto [Stadt]“ aus statt auf „in der Nähe“.
-
Halte Name, Adresse und Telefonnummer überall identisch. Jedes Verzeichnis, in dem eine Filiale steht, sollte genau mit deiner Website übereinstimmen. Dort gelistet zu sein, lohnt sich, von deinen eigenen Seiten dorthin zu verlinken, nicht.
-
Bette eine Karte ein und halte die Öffnungszeiten aktuell. Eine falsche Öffnungszeit am Feiertag schickt jemanden mit Bargeld in der Hand vor eine verschlossene Tür.
-
Starten, testen und aktuell halten
Bevor die Website irgendwo angekündigt wird, teste sie auf einem Smartphone, so wie es die Kundschaft tun würde. Tippe auf die Telefonnummer, klick dich zum Online-Banking durch und prüfe, dass du auf der Adresse deines Anbieters landest und nicht auf einer Kopie davon, schick das Anfrageformular selbst ab und kontrolliere, ob die automatische Bestätigung ankommt.
Prüfe die Ladezeit der wichtigsten Seiten, und lass jemanden außerhalb des Marketings die Zinsseite am selben Tag mit dem aktuellen Konditionenblatt abgleichen. Yola-Websites sind für Mobilgeräte optimiert und responsiv, das Layout passt sich also von selbst an Smartphone, Tablet und Laptop an. Jede Website bekommt außerdem ein automatisches SSL-Zertifikat und automatische Backups.
Nach dem Start geht es um die Pflege, und bei einer Bank dreht sich das meiste um Termine. Zinsen bekommen ein Prüfdatum und eine verantwortliche Person, Preisverzeichnisse und Pflichtangaben ebenso. Die Öffnungszeiten ändern sich rund um die Feiertage, Teamfotos veralten, wenn jemand geht, und eine gepflegte Website hält ihr Ranking besser als eine, um die sich niemand kümmert. Trag die Prüftermine in einen gemeinsamen Kalender ein und sorg dafür, dass mehr als eine Person sich einloggen und Änderungen vornehmen kann.
Typische Fehler bei Bank-Websites
Auf den Websites von Regionalbanken tauchen immer wieder dieselben Fehler auf, und jeder davon kostet entweder einen Antrag oder schafft Arbeit für die Compliance.
Zinsen ohne Stichtag
Ein Zinssatz ohne Gültigkeitsdatum nützt der Kundschaft nichts und ist schwer zu verteidigen, wenn jemand fragt, was letzten Monat auf der Seite stand.
Filialen aus der Stockfoto-Datenbank
Austauschbare Handschlag-Fotos lassen ein Institut vor Ort genauso aussehen wie die Großbank-Filiale nebenan.
Versteckte Öffnungszeiten
Wer drei Klicks bis zu den Öffnungszeiten braucht, geht zu der Bank, deren Zeiten zuerst angezeigt wurden.
Abfrage sensibler Daten
Ein öffentliches Formular, das Steuer-ID oder Geburtsdatum verlangt, ist ein Risiko, und wer sich damit auskennt, füllt es gar nicht erst aus.
Ein unklarer Login-Button
Ist nicht klar, wo das Online-Banking zu finden ist, gewöhnst du die Kundschaft daran, auf jeden Link zu klicken, der ähnlich genug aussieht.
Einmal eingerichtet, nie gepflegt
Eine Website ohne verantwortliche Person weicht mit der Zeit vom Preisverzeichnis ab, und die Kundschaft bemerkt die Abweichung immer vor dir.
Was kostet eine Bank-Website?
Es geht hier um die Kosten der Marketing-Website, nicht um deine Kernbanken-Systeme, die über einen eigenen Vertrag mit einem eigenen Anbieter laufen. Bei Yola startet die Website kostenlos, ein kostenpflichtiger Tarif kostet 9,95 $/Monat, wenn du eine eigene Domain, mehr Seiten und alle KI-Tools willst. Bei Jahrestarifen ist die Domain im ersten Jahr kostenlos.
Lässt du die Website extern erstellen, kostet das deutlich mehr als die Software. Freelancer oder kleine Agenturen verlangen für eine vergleichbare Website oft zwischen einigen Hundert und ein paar Tausend Dollar, und Agenturen, die sich auf Finanzinstitute spezialisiert haben, meist noch mehr, dazu kommt ein jährlicher Wartungsvertrag.
Sei aber ehrlich, wo die eigentlichen Kosten liegen. Bei einer Bank ist das nicht die Software, sondern der Prüfprozess: die Stunden, die Rechtsabteilung und Compliance in Zinstexte, Pflichtangaben und Produktbeschreibungen stecken. Wer selbst baut, spart diese Kosten nicht. Was sich ändert, ist der Umgang mit Korrekturen aus der Prüfung: Jemand in der Bank setzt sie noch am selben Nachmittag um, statt ein Ticket bei einer Agentur aufzumachen und eine Woche auf eine einzeilige Änderung zu warten.

FAQ zur Bank-Website
Brauche ich technische Kenntnisse, um eine Bank-Website zu erstellen?
Nein. Yola ist ein Website-Baukasten ohne Code, wer also schon die Produktbeschreibungen deiner Bank schreibt, kann auch die Seiten bauen. Du wählst eine Vorlage, ersetzt Texte und Fotos und veröffentlichst, ganz ohne Entwickler und ohne Code. Was die Website wirklich braucht, ist ein Freigabeprozess, und das ist eine organisatorische Frage, keine technische.
Was kostet eine Bank-Website mit Yola?
Die Marketing-Website startet im kostenlosen Tarif, ein kostenpflichtiger Tarif kostet 9,95 $/Monat, wenn du eine eigene Domain, mehr Seiten und alle KI-Tools willst. Bei Jahrestarifen ist die Domain im ersten Jahr kostenlos, die aktuellen Tarife findest du auf der Preisseite. Plane die Prüfzeit separat ein, denn die Stunden der Compliance sind bei jeder Bank-Website der größere Posten.
Kann sich die Kundschaft über die Website ins Online-Banking einloggen?
Nicht über die Website selbst. Online-Banking läuft über deinen Kernbanken-Anbieter, und die Website verlinkt nur gut sichtbar aus dem Header jeder Seite dorthin. Eine Yola-Website enthält deine öffentlichen Marketinginhalte und nie Kontodaten, Logins oder Kontostände der Kundschaft. Damit bleibt sie klar getrennt von allem, wofür dein Kernbanken-Anbieter und die Bankenaufsicht zuständig sind.
Wer muss die Texte vor der Veröffentlichung freigeben?
Compliance und Rechtsabteilung prüfen alles, was Produkte, Zinsen, Gebühren oder Einlagensicherung betrifft, und zwar bevor die Seite online geht, nicht danach. Plane die Prüfung fest in den Zeitplan ein, statt sie als letzten Schritt zu behandeln, und dokumentiere, was wann freigegeben wurde. Zinsen und Gebührenangaben brauchen außerdem eine verantwortliche Person und ein Prüfdatum. Das Risiko ist selten, dass eine Seite heute falsch ist, sondern dass niemand merkt, wenn sie nicht mehr stimmt.
Wie oft sollte die Zinsseite aktualisiert werden?
Bei jeder Zinsänderung und zusätzlich an einem festen Prüftermin, auch wenn sich nichts bewegt hat. Setz den Stichtag nach oben, nenne jeden Zinssatz mit Laufzeit und allen Bedingungen und mach eine Person für die Seite verantwortlich. Die Änderung selbst dauert ein paar Minuten, und genau darum geht es: Je schneller sich eine Seite ändern lässt, desto geringer die Versuchung, eine veraltete Zahl stehen zu lassen.
Was darf das Website-Formular abfragen?
Name, Kontaktdaten, das Produkt, für das sich jemand interessiert, und die gewünschte Filiale. Steuer-ID, Geburtsdatum und alle Konto- oder Zugangsdaten haben in einem öffentlichen Formular nichts verloren. Nach deiner Antwort holst du die Person in dein eigenes sicheres System. Das Formular stößt einen Antrag an oder vereinbart einen Termin in der Filiale, ein Konto eröffnet es nicht.
Weitere Website-Arten
Erstelle deine Bank-Website kostenlos
Beantworte ein paar Fragen, und der KI-Website-Baukasten von Yola liefert dir einen ersten Entwurf, in dem Konten, Zinsen und Filialseiten schon zum Bearbeiten bereitstehen. Kostenlos veröffentlichen, ganz ohne Code.