
Dernière mise à jour : 24 septembre 2026
Comment créer un site web de banque à qui vos clients confient leur argent
Aucun code nécessaire. Dix étapes mènent une banque de proximité du nom de domaine à un site vitrine en ligne, une fois les textes relus par le service conformité.

Pourquoi une banque a-t-elle besoin d’un site web ?
Les gens comparent les banques en ligne avant de pousser la porte d’une agence. Une famille qui vient d’emménager, un chef d’entreprise prêt à changer de banque, un primo-accédant à la recherche d’un prêt immobilier : tous comparent vos taux, vos montants minimums et vos horaires avec ceux des grandes banques et des applications bancaires. S’ils ne trouvent pas ces informations sur votre site, ils supposeront qu’un concurrent propose mieux, même si c’est vous. Le site web d’une banque leur montre votre offre pendant qu’ils sont encore en pleine réflexion. Il s’agit d’un site bancaire, pas d’un projet de système bancaire central, et votre propre équipe peut le créer sans développeur grâce au créateur de site web Yola. Les étapes ci-dessous commencent par votre nom de domaine.
En bref : comment créer un site web pour une banque
Ce guide porte sur le site d’une banque de proximité ou d’une coopérative de crédit (credit union) : le nom de domaine, un modèle de départ et les pages qu’un client cherche en premier, notamment les comptes particuliers et professionnels, une page de taux datée et des pages d’agences avec leurs horaires. Le créateur de site web Yola vous offre des blocs Services et Tarifs pour présenter comptes et taux, afin que votre propre équipe puisse modifier un chiffre le jour même où il change. La banque en ligne ne fait pas partie de ce projet : le site renvoie plutôt vers le portail de votre fournisseur de système bancaire central.
La seconde partie aborde les photos des agences et du personnel, un formulaire de demande qui recueille un nom, un produit et une agence, et rien de sensible, les mentions d’assurance des dépôts et d’agrément que votre établissement est autorisé à afficher, une page d’ateliers d’éducation financière et de fermetures pour jours fériés, et le référencement local sur des expressions comme « banque à [ville] ». Au bout des dix étapes, vous avez un site que votre équipe peut tenir à jour entre deux revues de conformité.
Ce qu’il faut inclure
Fonctionnalités clés d’un site web de banque
| Fonctionnalités d'un site web bancaire | Pourquoi c'est important |
|---|---|
| Page des taux actualisée | Répondez à toutes les questions sur les taux depuis une seule page, en indiquant le taux en vigueur à une date précise. |
| Comparatif des comptes | Les clients choisissent le compte adapté avant leur venue, et votre équipe ouvre moins de comptes inappropriés. |
| Pages des agences | Fini les appels pour savoir quelle agence est ouverte le samedi. |
| Formulaire de demande | Attirez les clients qui n'appelleront pas, en leur fournissant suffisamment d'informations pour que vous puissiez les recontacter le jour même. |
| Lien vers la banque en ligne | Dirigez vos clients existants vers le portail de votre fournisseur, pour que votre site vitrine ne stocke jamais de données de compte. |
| Informations sur l'assurance des dépôts | Présentez clairement votre assurance et votre agrément, le cas échéant, plutôt que de les répéter au guichet. |
Comment créer un site web de banque
en 10 étapes
Créez votre site web et Lancez la demande
-
Choisissez un nom de domaine
Votre nom de domaine est ce que tape un client après l’avoir vu sur un relevé, sur la vitrine d’une agence ou sur un panneau de sponsor au stade. Utilisez le nom de l’établissement, avec votre ville ou votre comté si c’est ainsi que l’on vous connaît, et prenez le .com si vous le pouvez. C’est plus important ici que dans la plupart des secteurs, car un client qui arrive sur une adresse approchante de la vôtre a de vraies raisons de s’inquiéter de l’identité de son interlocuteur.
Évitez les tirets et les chiffres. Quelqu’un qui répète « first-county-bank-1 » au téléphone oubliera les deux et atterrira ailleurs, et pour une banque, c’est un risque d’hameçonnage plutôt qu’une simple visite perdue. Si le budget le permet, enregistrez aussi les fautes de frappe évidentes et faites-les pointer vers le même site. Quel que soit le nom enregistré, utilisez le même sur votre fiche Google Business Profile, la signalétique de vos agences et vos relevés.
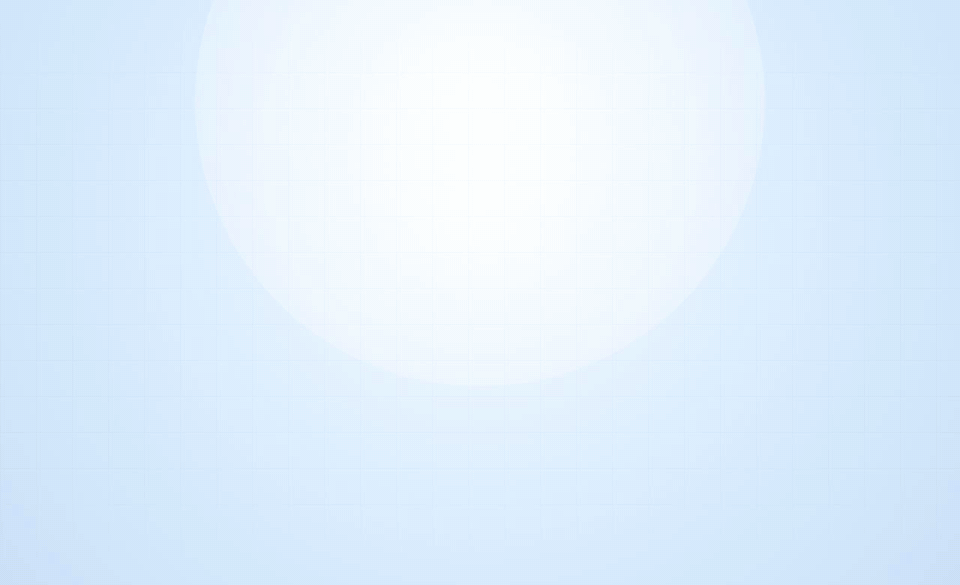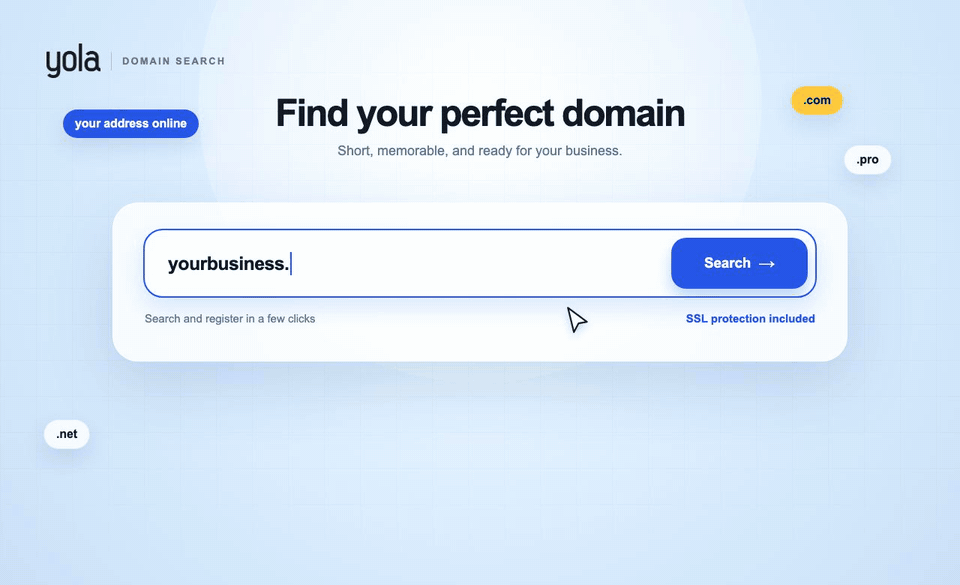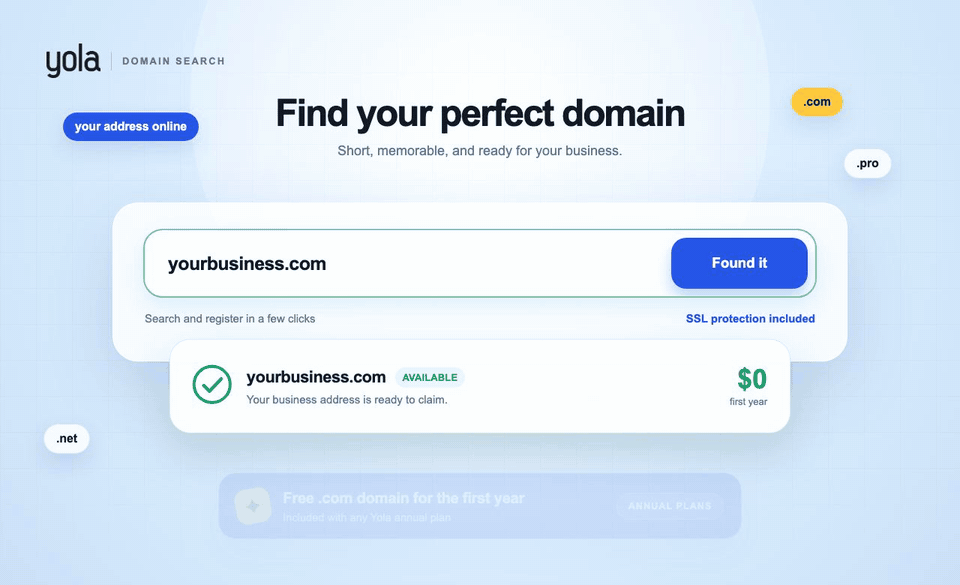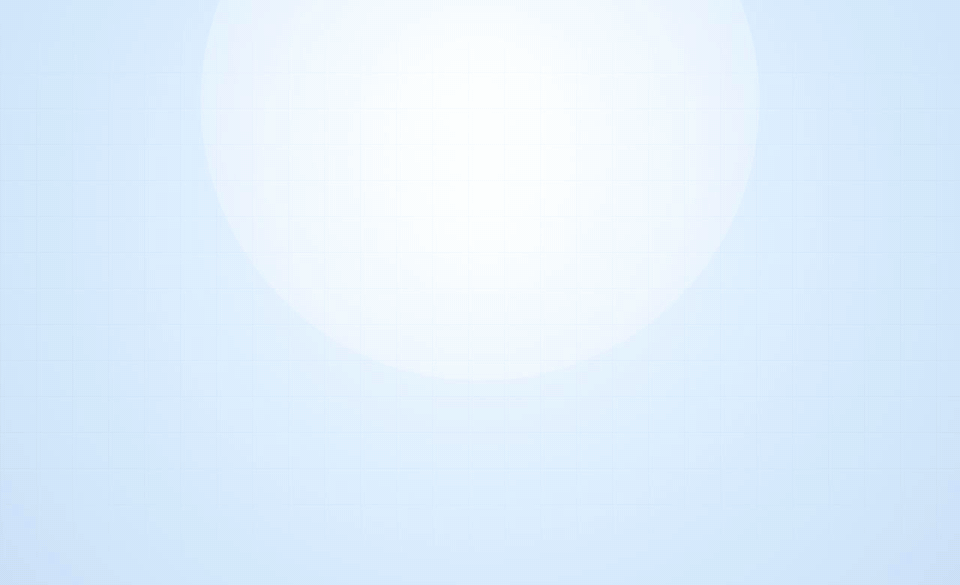
Le créateur de site web Yola vous permet de rechercher et d’enregistrer un nom de domaine dans le même parcours que la création du site, et les abonnements annuels incluent un domaine gratuit la première année. Si votre établissement utilise déjà un nom d’hôte pour la banque en ligne, laissez-le exactement là où votre fournisseur de système bancaire central l’a placé, et gardez le site vitrine sur votre nom principal.
-
Choisissez un créateur de site web sans code et un modèle
Personne dans votre comité marketing n’a besoin d’écrire du code pour mettre ce site en ligne. Yola vous permet de modifier les textes, de remplacer les photos et de déplacer les sections vous-même, comme vous modifieriez un document : la direction d’une agence ou l’équipe communication peut corriger une coquille sans ouvrir de ticket auprès du service informatique.
Répondez à quelques questions sur l’établissement et le Créateur de site web IA de Yola prépare une première version sur laquelle travailler. L’ensemble des outils IA est disponible dans les offres payantes, et l’offre gratuite comprend une IA de base. Considérez le résultat comme un point de départ, car chaque ligne sur les comptes, les taux et l’assurance passe par le service conformité avant publication.
L’hébergement, un certificat SSL et des sauvegardes automatiques sont fournis avec le site : votre prestataire informatique n’a rien à mettre en place. Partez d’un modèle qui contient déjà les sections dont un établissement financier a besoin, plutôt que d’une page blanche.

Partez d’un modèle
Des modèles pour le site de votre banque

Financial Consulting Company

Financial Consulting Company

Financial Planner

Real Estate Consulting
-
Ajoutez les pages essentielles d’une banque
Six pages font l’essentiel du travail. Limitez volontairement leur nombre, car chaque page ajoutée est une page de plus à faire relire par le service conformité et à tenir à jour.
En les planifiant, tracez une frontière nette. Ces pages constituent votre site vitrine public : ce que vous proposez, ce que cela rapporte ou coûte, où se trouvent vos agences et comment démarrer. La banque en ligne n’en fait pas partie et n’en fera jamais partie. Elle fonctionne sur le système de votre fournisseur de système bancaire central, et votre site y renvoie les clients par un simple bouton dans l’en-tête, qui mène à l’adresse sécurisée du fournisseur.
Commencez par ces pages, puis ajoutez le reste une fois l’essentiel en ligne :
Accueil
Ce que vous proposez, où vous trouver et l’accès à la banque en ligne.
Particuliers
Comptes courants, épargne et crédit à la consommation, expliqués simplement.
Professionnels
Comptes, financement et services de trésorerie pour les entreprises locales.
Taux
Rendements annuels (APY) et taux de crédit en vigueur, avec leur date d’effet.
À propos
Votre agrément, votre histoire et l’équipe dirigeante.
Contact
Téléphone, adresses des agences et des distributeurs, et formulaire de contact.
-
Présentez vos comptes et vos services
Nommez les produits comme vos conseillers les nomment au guichet, pas comme les nomme la brochure d’un fournisseur. Quelqu’un qui compare trois établissements cherche un compte courant sans frais mensuels, le taux d’un dépôt à terme (CD) sur 12 mois ou un accord de principe pour un prêt immobilier, et ne traduira pas « solutions patrimoniales » en l’un de ces termes.
Donnez pour chaque produit les chiffres sur lesquels les gens se décident réellement : le montant minimum d’ouverture, les frais mensuels et comment en être exonéré, le rendement annuel (APY) avec sa durée, et les frais applicables. Quand un chiffre évolue, renvoyez vers la page des taux au lieu de le répéter à cinq endroits. Une seule page à mettre à jour, c’est une seule page à faire relire, et c’est ce qui fait qu’un changement de taux prend dix minutes plutôt qu’un après-midi.
Les produits hors dépôts demandent un traitement à part. Les placements, les rentes et les assurances ne sont pas des dépôts et ne sont pas assurés comme vos comptes : si vous en proposez, présentez-les sur une page distincte avec la mention légale fournie par votre service conformité, formulée exactement comme il la fournit. Il en va de même pour tout produit proposé par un tiers sous votre nom.
Les blocs Services et Tarifs de Yola, prêts à l’emploi, gèrent cette mise en page : le nom d’un produit, une courte description et un chiffre réunis, modifiables par votre propre équipe le matin même où un taux change.
-
Montrez vos agences et les personnes qui y travaillent
Les photos de banque d’images sont la norme sur les sites bancaires, et c’est pour cela que tant d’entre eux se ressemblent. Une photo de deux inconnus qui se serrent la main au-dessus d’un bureau ne prouve rien. Photographiez ce qu’un concurrent national ne peut pas montrer : votre véritable hall d’accueil, le guichet drive, le distributeur que quelqu’un utilisera à neuf heures du soir, et les équipes d’agence et de crédit qui recevront vos clients, avec leur nom et leur fonction sous la photo.
Photographiez de face et sous une bonne lumière. Obtenez le consentement écrit du personnel avant de publier une photo, et refaites-la quand quelqu’un part, plutôt que de laisser le visage d’un inconnu sur la page d’une agence. Les photos des actions que vous parrainez ont aussi leur place ici : la journée de destruction de documents, l’équipe de baseball junior, la bourse remise au lycée. C’est la part de la banque qu’un tableau de taux ne peut pas montrer.
Nommez les fichiers images selon ce qu’ils montrent, par exemple oakridge-bank-main-street-branch.jpg plutôt que IMG_2041.jpg, et reprenez la même description dans le texte alternatif, pour que les photos d’agences ressortent dans la recherche d’images locale. Le bloc Galeries de Yola, prêt à l’emploi, accueille ce type de série. Laissez un emplacement vide tant que la vraie photo n’existe pas, plutôt que de le remplir avec une image générique, car une photo d’agence tirée d’une banque d’images ne dit rien au client sur la vôtre.

-
Ajoutez un formulaire qui lance une demande
Quelqu’un qui consulte votre page des taux à dix heures du soir ne peut pas ouvrir un compte sur-le-champ, et ne devrait pas pouvoir le faire. Le formulaire sert à lancer la démarche : qui est la personne, comment la joindre, quel produit l’intéresse et quelle agence lui convient. Vous la rappelez ou vous lui fixez un rendez-vous, et le compte est ouvert dans votre propre système sécurisé, là où il doit l’être.
Limitez strictement les champs. Un formulaire sur un site public ne doit jamais demander de numéro de sécurité sociale, de date de naissance, de numéro de compte ni quoi que ce soit qui serve d’identifiant. Un nom, une adresse e-mail ou un téléphone, le produit et l’agence préférée suffisent pour bien répondre, et tout le reste est un risque qui dort dans une boîte de réception. Vous choisissez exactement les champs affichés, car le formulaire de contact de Yola est personnalisable et non figé, et l’ article d’aide sur le bloc Formulaires explique comment le configurer.
Un envoi est une demande de renseignements, pas une demande d’ouverture de compte ni une commande. Yola envoie une confirmation automatique pour que l’expéditeur sache que son message est arrivé, et mieux vaut valider aussi cette confirmation avec le service conformité : indiquez que vous allez reprendre contact, et rien qui puisse passer pour un accord. Recontactez ensuite la personne dès le jour ouvré suivant, car c’est là que le compte se gagne.
-
Affichez votre assurance, votre agrément et votre régulateur
Quelqu’un qui décide où placer son épargne se pose une seule question : cet établissement est-il réel, est-il réglementé, et mon argent est-il assuré ? Répondez-y sur la page d’accueil et dans le pied de page de chaque page, pas sur une page À propos à trois clics.
N’affichez que ce que votre établissement est réellement autorisé à afficher, formulé comme l’exigent votre régulateur et votre service conformité. Une banque membre de la FDIC le dit ; une credit union assurée au niveau fédéral indique plutôt sa couverture NCUA. Si vous accordez des prêts immobiliers, la mention Equal Housing Lender s’applique. Votre numéro de routage (routing number), votre agrément et son année d’obtention, ainsi que l’autorité dont vous relevez, doivent être trouvables par un client en quelques secondes. Rien de tout cela n’est un argument marketing : résistez à la tentation de l’enjoliver.
-
Assurance des dépôts
Affichez votre adhésion à la FDIC, ou la couverture NCUA pour une credit union, exactement comme votre établissement est autorisé à le mentionner.
-
Equal Housing Lender
Si vous accordez des prêts immobiliers, affichez la mention et le logo correspondants.
-
Numéro de routage et agrément
Votre numéro de routage, votre type d’agrément et son année d’obtention, là où un client peut les vérifier.
-
Votre régulateur
Nommez l’autorité dont relève votre établissement, pour que chacun puisse vérifier auprès de la source.
-
Années au service de la communauté
Votre année d’ouverture et les villes que vous servez depuis, si cette histoire vous appartient vraiment.
-
Adhésion à une association professionnelle
Adhésion à une association bancaire de l’État ou à une ligue de credit unions, le cas échéant.
-
Conseil de pro : Placez la mention de l’assurance des dépôts juste à côté du bouton qui lance une demande, pas seulement dans le pied de page. Quelqu’un qui se demande s’il va transférer son épargne prend sa décision à cet endroit précis de la page : c’est donc là que la preuve doit se trouver.
-
Publiez vos événements et vos fermetures d’agence
Une banque de proximité vit bien plus au rythme du calendrier qu’elle ne le pense. Ateliers d’éducation financière au lycée, réunions d’information pour les primo-accédants, journées de destruction de documents, assemblée annuelle pour une credit union, et jours fériés fédéraux où toutes les agences sont fermées. Une seule page, tenue à jour, couvre tout cela.
Chaque entrée doit indiquer la date, l’heure de début, l’agence ou le lieu, le prix éventuel et comment réserver sa place, en renvoyant vers votre formulaire de demande plutôt que vers un outil de réservation distinct. Il ne s’agit pas d’une fonction de calendrier. C’est une page que votre équipe communication modifie à la main, en quelques minutes, et il vaut la peine d’ajouter les fermetures des jours fériés de l’année en une seule fois, le calendrier fédéral sous les yeux.
Laissez les événements passés en ligne. Une liste de réunions pour primo-accédants qui ont réellement eu lieu en dit plus sur l’ancrage local d’une banque que n’importe quelle phrase sur l’engagement envers la communauté.
-
Optimisez votre référencement local
Les gens qui cherchent une banque tapent un nom de lieu bien plus souvent qu’un nom d’établissement : c’est donc dans les résultats locaux de Google Maps qu’une agence est trouvée ou ignorée. C’est l’un des domaines où une banque de proximité peut devancer une banque nationale, car cette dernière n’a qu’une fiche standardisée par agence là où vous avez une page entière. La fonctionnalité Site optimisé pour le SEO de Yola couvre la partie technique, et le reste se joue sur Google et sur vos propres pages d’agences.
-
Revendiquez et validez votre fiche Google Business Profile. Choisissez exactement « Banque » comme catégorie principale, et gérez une fiche distincte pour chaque agence.
-
Demandez des avis de façon régulière. La fraîcheur des avis compte plus que leur nombre total dans les résultats locaux de Google Maps : trois avis récents valent mieux que quarante datant de 2019. Validez d’abord la formulation de votre demande avec le service conformité, et ne récompensez jamais un avis.
-
Rédigez une page pour chaque ville desservie. Une formulation locale sur chaque page d’agence est plus efficace qu’une seule page Nos agences censée couvrir tout le comté.
-
Ciblez les expressions que tapent vraiment les clients. Construisez vos titres de page et vos intertitres autour de « banque à [ville] », « taux compte épargne [ville] » et « banque de proximité près de [ville] » plutôt que « près de moi ».
-
Gardez un nom, une adresse et un numéro de téléphone identiques partout. Chaque fiche et chaque annuaire qui mentionne une agence doit correspondre exactement à votre site ; ils valent la peine d’y figurer, pas d’y renvoyer depuis vos propres pages.
-
Intégrez une carte et tenez vos horaires à jour. Un horaire de fermeture erroné un jour férié envoie quelqu’un devant une porte close, un chèque à la main.
-
Mettez en ligne, testez et tenez votre site à jour
Avant d’annoncer le site où que ce soit, testez-le sur un smartphone comme le ferait un client. Appuyez sur le numéro de téléphone, cliquez vers la banque en ligne et vérifiez que vous arrivez bien à l’adresse de votre fournisseur et non sur une copie, envoyez vous-même le formulaire de demande et vérifiez que la confirmation automatique arrive.
Vérifiez la vitesse de chargement des pages clés, et demandez à une personne extérieure au marketing de comparer la page des taux avec la grille de taux du jour. Les sites Yola sont optimisés pour le mobile et responsive : la mise en page s’adapte d’elle-même entre smartphone, tablette et ordinateur, et chaque site bénéficie d’un certificat SSL et de sauvegardes automatiques.
Après la mise en ligne, place à la maintenance, et pour une banque, il s’agit surtout de dates. Les taux ont une date de revue et un responsable nommé, tout comme les grilles tarifaires et les mentions légales. Les horaires des agences changent autour des jours fériés, les photos du personnel vieillissent quand quelqu’un part, et un site tenu à jour conserve mieux son positionnement qu’un site laissé à l’abandon. Inscrivez les dates de revue dans un agenda partagé et assurez-vous que plusieurs personnes peuvent se connecter et faire la modification.
Les erreurs à éviter sur un site web de banque
Les mêmes erreurs reviennent sur les sites des banques de proximité, et chacune coûte une demande ou donne du travail au service conformité.
Des taux sans date
Un taux sans date d’effet est inutile pour un client et difficile à justifier quand quelqu’un demande ce que la page affichait le mois dernier.
Des halls d’accueil de banque d’images
Les poignées de main génériques font ressembler un établissement local à l’agence nationale au bout de la rue.
Des horaires d’agence introuvables
Des horaires qu’il faut trois clics pour trouver envoient le client vers la banque dont les horaires se sont affichés en premier.
Demander des données sensibles
Un formulaire public qui demande un numéro de sécurité sociale ou une date de naissance est un risque, et les clients avertis ne le rempliront pas.
Un bouton de connexion ambigu
Si l’on ne sait pas clairement où se trouve la banque en ligne, vous apprenez à vos clients à cliquer sur n’importe quel lien qui y ressemble.
Un site laissé en friche
Un site sans responsable finit par s’écarter de votre grille tarifaire, et c’est toujours un client qui repère l’écart avant vous.
Combien coûte un site web de banque ?
Il s’agit ici du coût du site vitrine, pas de vos systèmes bancaires centraux, qui relèvent d’un contrat distinct avec un fournisseur distinct. Sur Yola, le site lui-même commence gratuitement, et une offre payante coûte 9,95 $/mois quand vous voulez votre propre nom de domaine, plus de pages et l’ensemble des outils IA. Les abonnements annuels incluent un domaine gratuit la première année.
Confier la création à un prestataire coûte nettement plus cher que le logiciel. Un indépendant ou une petite agence qui réalise un site comparable facture souvent de quelques centaines à deux mille dollars environ, et les agences spécialisées dans les établissements financiers demandent généralement davantage, avec un contrat de maintenance annuel à la clé.
Soyez toutefois lucide sur l’endroit où se trouve le vrai coût. Pour une banque, ce n’est pas le logiciel, c’est le cycle de relecture : les heures que les services juridique et conformité consacrent aux textes sur les taux, aux mentions légales et aux descriptions de produits. Créer le site en interne ne supprime pas ce coût. Ce qui change, c’est ce qui se passe quand un relecteur renvoie une correction : quelqu’un à la banque fait la modification l’après-midi même, au lieu d’ouvrir un ticket auprès d’une agence et d’attendre une semaine pour changer une ligne.

FAQ sur le site web d’une banque
Faut-il des compétences techniques pour créer un site web de banque ?
Non. Yola est un créateur de site sans code : la personne qui rédige déjà vos descriptions de produits peut aussi créer les pages. Vous choisissez un modèle, remplacez les textes et les photos, puis vous publiez, sans développeur ni code. Ce dont le site a besoin, c’est d’un circuit de validation, et c’est une question d’organisation plutôt qu’une question technique.
Combien coûte la création d’un site web de banque avec Yola ?
Le site vitrine démarre avec l’offre gratuite, et une offre payante coûte 9,95 $/mois quand vous voulez votre propre nom de domaine, plus de pages et l’ensemble des outils IA. Les abonnements annuels incluent un domaine gratuit la première année, et les offres actuelles figurent sur la page des tarifs. Prévoyez un budget à part pour le temps de relecture, car les heures de conformité représentent le poste le plus lourd de tout site bancaire.
Les clients peuvent-ils se connecter à la banque en ligne depuis le site ?
Pas via le site lui-même. La banque en ligne fonctionne sur le système de votre fournisseur de système bancaire central, et le rôle du site est d’y renvoyer clairement depuis l’en-tête de chaque page. Un site Yola contient votre contenu marketing public et jamais de données de compte client, d’identifiants ni de soldes, ce qui le tient bien à l’écart de tout ce dont votre fournisseur et vos contrôleurs sont responsables.
Qui doit valider les textes avant la mise en ligne ?
Les services conformité et juridique relisent tout ce qui concerne les produits, les taux, les frais ou l’assurance, et cela se fait avant la publication de la page, pas après. Intégrez cette relecture au planning au lieu de la traiter comme une dernière étape, et gardez une trace de ce qui a été validé et quand. Les taux et les informations sur les frais ont aussi besoin d’un responsable nommé et d’une date de revue, car le risque est rarement qu’une page soit fausse aujourd’hui : c’est plutôt que personne ne remarque le moment où elle cesse d’être juste.
À quelle fréquence mettre à jour la page des taux ?
À chaque changement de taux, et à une date de revue fixe même quand rien n’a bougé. Placez la date d’effet en haut de la page, indiquez chaque rendement annuel (APY) avec sa durée et ses éventuelles conditions, et confiez la page à une seule personne responsable. La modifier vous-même prend quelques minutes, et c’est tout l’intérêt : plus une page se modifie vite, moins on est tenté d’y laisser un chiffre périmé.
Que peut demander le formulaire du site ?
Un nom, des coordonnées, le produit qui intéresse la personne et l’agence qu’elle fréquenterait. Excluez totalement d’un formulaire public les numéros de sécurité sociale, les dates de naissance et toute information de compte ou de connexion, puis faites passer le client dans votre propre système sécurisé une fois que vous lui avez répondu. Le formulaire lance une demande ou fixe un rendez-vous en agence ; il n’ouvre pas de compte.
D’autres types de sites web à créer
Créez le site web de votre banque gratuitement
Répondez à quelques questions et le Créateur de site web IA de Yola vous fournit une première version fonctionnelle, avec des pages comptes, taux et agences prêtes à modifier. Publiez gratuitement, sans code.